torsdag 10 april 2014

Uppdatering av min portfölj

Jag har inte varit jätteaktiv på finansmarknaden senaste tiden, vilket väl får anses bra då man har en lång portfölj. Några förändringar har dock skett i min portfölj: Ökat i Telia ett tag innan utdelningen samt köpt lite Rysslandsfonder när den ryska börsen rekylerade.

Portföljen ser nu ut som följande:


Är ganska nöjd med portföljen, fokuserad på stabila bolag med bra intjäning inom relativt defensiva branscher (Om man inte räknar till rysslandsfonderna): Utilitys, fastigheter, konsumentprodukter och försäkringar. Möjligtvis har jag för stor viktning mot PM men har inte hittat ett mer köpvärt bolag och tror det kommer ge bra avkastning på några år så jag känner mig trygg. Fondinnehavet kan anses mer spekulativt, men då marknaden hade rekylerat så pass kraftigt under kort tid så tycktes jag se en bra ingång. Innehavet får anses kort och är på 1-2 års sikt.

Utdelningar från både Telia, Castellum, Realty Income och AIG har trillat in, nu är det bara Fortum kvar för månaden.

fredag 28 mars 2014

Senaste köp och sälj

Länge sedan bloggen uppdaterades men inte länge sedan det hänt något i portföljen. Volvo och Peab har sålts och fått ge plats åt American Realty Capital Properties (ARCP). ARCP har tagits in i huvudsak på grund av deras höga direktavkastning och tron på att den kommande avknoppningen ska kunna dra fram lite dolda värden i ljuset. Volvo såldes på grund av branschen, dom sliter med sina marginaler och Gardell är förbannad. Även om företagets image ligger mig varmt om hjärtat är 3-4% yoc samt dåliga nyckeltal(verkstadsbolag) inget för mig. Jag är dock nöjd med ca 20% avkastning på tre år. Peab anser jag för högt värderad på en allmänt högt värderad börs, jag gillar inte spännande aktier. Peab såldes med ca 35% vinst på drygt ett år. För tillfället ser portföljen ut som följande.
Inser nu att jag har 43% bank/finans(!) och jag sitter och drömmer om en krasch så att jag får köpa svenska banker för ören och ingenting... Fast skulle bankaktierna krascha skulle jag mer än gärna ställa mig på köplistan.

Har hittills en total yoc på 6% om man räknar utan spiltan. Det är svårt att får upp yoc:en när man ständigt köper nya aktier och kanske köper aktier som direktavkastar 5-6%. Nu är målet att köpa spiltan tills vidare. Graham vill ju att man åtminstone ska ha 30% räntor...

Ser ni något som ser köpvärt ut idag?

måndag 3 mars 2014

BUY THE DIP

Den svenska börsen backar idag med anledning av oroligheterna i ukraina och DI.se skriver om att börsen "krisrasar". Börsen har backat -2%, jag skulle knappast kalla det ras utan mer en korrigering. Förstår inte varför svenska bolag utan Rysslandsexponering har anledning att backa. Visst kan jag förstå att Oriflame backar på grund av oron, för vem behöver smink när tredje världskriget stundar eller något annat valfritt scenario svensk finansmedia kan koka ihop? Det blir även intressant att se hur den amerikanska börsen kommer att reagera.

Kommer kontors- och industrifastigheter stå ekande tomma för det svenska kvalitetsbolaget Castellum till följd av krisen? Förmodligen inte, jag hoppas marknaden backar rejält av dessa oroligheter så att man inom tid kan öka i kvalitativa bolag. Ingen kan se in i framtiden, men det som är säkert är att ett bra ingångspris är allt.

Buy the dip!

lördag 15 februari 2014

Analys av Prospect Capital Corporation (PSEC)


Översikt
Prospect är ett finansbolag som investerar och lånar ut pengar till medelstora privatägda företag. De investerar primärt i senior, subordinated debt och eget kapital i företag som är i behov av kapital. Förenklat kan PSEC ses som en blandning mellan investment- och riskkapitalbolag. Bolaget börsnoterades år 2004 men grundades redan 1988 av tidigare 'senior managers' på Merrill Lynch & Co.

Senior debt är pengarna ett bolag först måste betala tillbaka om de går i konkurs. Subordinated debt eller junior debt, betalas ut efter att senior debt har betalats tillbaka vid en likvidering, den står alltså lägre i rang och bär en högre risk för utlånaren. I ett worst-case-scenario får ingen tillbaka pengarna trots köordningen. Junior debt har därav ofta högre direktavkastning än Senior-lånen.

Prospect Capitals investeringsmål nås genom skuld- och aktieplaceringar. Bolaget klassas som ett 'BDC' (Business Development Company) vilket i praktiken innebär att de minst måste dela ut 90% av skattepliktig intäkt, och på grund av detta delar ofta BDC ut höga utdelningar till sina aktieägare. Mycket av tillgången till nytt kapital finansieras genom konstanta nyemissioner av aktier.

Finansiell historik


Medelvärdet för ROA (Return on Assets) har de senaste 9 åren legat på 7,4% och ROE (Return on Equity) har legat på 9,4%. 2010 föll marginalerna enormt, detta året borde undersökas vidare för att se vad som hände (om det är rimligt att skylla på finanskris eller ej).

Finansiell hävstång är beräknat genom: (Totala tillgångar) / (Totala tillgångar - Totala skulder)


Detta kan användas för att uppskatta hur mycket av bolaget som är finansierat genom skuldsättning. Högre hävstång innebär högre skuldsättning. Den finansiella hävstången har de senaste 9 åren i snitt legat på 1,3. Idag (2013) ligger hävstången aningen högre än snittet på cirka 1,67. Hävstången är i mina ögon inte oroväckande hög om man relaterar till den höga direktavkastningen man får. Ser en viss trend till ökad hävstång senaste 4 åren.


Utdelningsmässigt kan man ana en stigande trend de senaste 4 åren. Vid krisen 2009-10 sänktes utdelningen med 32% men behölls ändå på en relativt hög nivå. Utdelningarna har även en positiv trend de senaste 4 åren som följer trenden för den ökade hävstången bra. Högre hävstång har i detta fall gett högre utdelning däremot var utdelningen bättre åren 2006-2009 trots låg hävstång, vilket borde ses som en varningssignal.

Eftersom jag hävdar att denna aktie endast handlas för sin utdelning kan det vara intressant att se hur pass dyr eller billig Prospect är idag genom att jämföra dess direktavkastning. Medelvärdet för direktavkastningen de senaste 9 åren har legat på 10,89%. Utifrån detta kan man dra slutsatsen att aktien handlas lägre (alltså större direkavkastning) idag än medel. Av grafen nedan kan vi se att bolaget handlades billigt under 2008-2009 (gissa varför).


Retained earnings
Bolaget hade under 2013 retained earnings på 284,33 miljoner dollar vilket motsvarar ungefär 70% av allt de delar ut på ett år om fortsatt utdelning antas vara konstant.

Antal aktier 

Den här grafen ser riktigt otäck ut, en enorm utspädning av aktieägarnas kapital via helt vansinniga nyemissioner. Den visar en äckligt fin passform mot ett exponentiellt samband av ökningen av antal aktier och tidens gång. Det enda som gör att marknaden tolererar det här är den enorma direktavkastningen. Frågan om det lönar sig i längden att ta emot denna höga utdelning samtidigt som värdet hos dina aktier i bolaget förtvinar. I ett normalfall så ökar även aktien i värde på grund av ökade värden i bolaget samtidigt som du tar emot utdelningar, men i detta fall så blir din ägarandel sämre år efter år och det enda som gör att din insats inte blir värdelös är utdelningen.

Risker
PSEC har för avsikt att utvidga sig till en ny marknad, så kallad peer-to-peer utlåning. Värt att notera att bolaget redan är investerade i konsumentlån, men nu ska de alltså ge sig in i en ny typ av konsumentlånetjänst. Kortsiktigt verkar utdelning iallafall vara säker då de deklarerat den ända fram till Juni.

Peer-to-peer lending (P2P)
P2P-utlåning ger kunden en möjlighet att låna pengar utan att gå via en bank, detta kan göras online och där det är utlånaren som bedömer om du får ett lån eller ej. Investerarna kan bestå av flera enskilda investerare som utgör en del av ett lån och där det är lånefirman som står för logistiken och pengatransaktioner. PSEC har för avsikt att ge sig in i denna verksamhet. Jag skulle gissa att det här är någon form av sms-lånesystem om man ska dra paralleller till Sverige.

Bolaget förväntar sig att få en avkastning på runt 13% varav lånedel är ca 5% och total avkastning kommer att ligga på 8%. Eftersom 8% är en alldeles för låg siffra för att möta upp den stora utdelningen (11-12% direktavkastning idag) så planerar de att riskvikta denna del 3 till 1 med hjälp av s.k "secured fundings" vilket innebär en skuld med någon form av täckning i form av en tillgång med reellt värde. PSEC förväntingar är att få runt 18% avkastning på denna verksamhet. Riskerna är att andra kan göra detta bättre eftersom det nu inte är bolaget själva som jagar kunder och investerare, utan det är investerare och kunder som kontaktar deras tjänst, vilket en möjlig konkurrent kan göra bättre och till en lägre avgift.

Varför har de behov att expandera utanför sin comfort zone då de tidigare investeringarna verkar ha gett överavkastning? Är de verkligen i behov av diversifiering och slå sig in i nya marknader? Eller kommer det enbart resultera i en diworsefication? (pun intented)

Slutsats

Höga avkastningskrav kan leda till dåliga beslut

Det är helt och hållet bolagets skicklighet att generera hög avkastning man betalar för och vid utdelningssänkning så sjunker förmodligen aktien med.

Det är inte skulden eller hävstången som bidrar till den största risken, utan det är den konstanta utspädningen av aktiekapital som är farlig. Om aktien späs ut och genererar kapital åt bolaget samtidigt som företagsledningen inte lyckas få tillräckligt bra avkastning på emissionspengarna så kan man sitta där med en utspädd aktie utan avkastning. Aktien handlas därför av mig utan uppsida i kurs, och istället för den stora utdelningen och tron på att ledningen kan generera avkastning och bibehålla denna utdelning.

Antag att värdet på dina aktier späs ut lika mycket som du får i utdelning per år och kursen står still så går du maximalt +12% (troligen ännu mindre om man räknar med värdeminskningen/utspädningen av dina aktier). Jämför detta med att investera i coca-cola vilket FCF har vuxit med 6,8% årligen i snitt de senaste 9 åren och dragit in ca 3% i utdelning vilket ger en årlig avkastning på runt 10% per år i runda slängar men till betydligt mindre risk. Den stora risken man tar som aktieägare i PSEC motsvarar inte den stora utdelningen man får, och månadsvisa utdelningar är inte mycket att grunda en investering på.

Jag har sålt hela mitt innehav i PSEC och min lärdom är att man ska inte köpa något förrän man gjort sin egen analys, eller iallafall tills man har stor kännedom om företaget. I likhet med min orsak till att jag sålde Ratos var att bolaget är svåranalyserat och man mer eller mindre enbart litar på förvaltarnas kompetens att genera avkastning. I Prospects fall handlade det enbart om den enorma utspädningen, om detta inte stör dig kan bolaget vara värt en tanke.

Vad är din åsikt om PSEC?

fredag 14 februari 2014

Bokslut: Oriflame

Oriflame släppte i morse sitt årsbokslut och ingen blev väl särskilt lycklig av det.
  • Omsättning i lokal valuta -1%
  • Omsättning i euro -6%
  • Justerat resultat per aktie 1,52 (2,13)
  • Kassaflöde från löpande verksamhet per aktie 2,1 (3,4)
  • Utdelningen föreslås till 1 euro per aktie (1,75)
"Ryktet" om kvartalsvis utdelning stämde. 0,25euro per aktie per kvartal.

Jag är inte särskilt imponerad över utvecklingen, det går att skylla en del av det svaga resultatet på valutaförluster men det räcker inte hela vägen. VD skyller på dåliga resultat i Ryssland men blickar hoppfult mot Afrika, Latinamerika och Asien, samt internethandeln. Vi får se hur det blir med det...

Jag har inga planer på att sälja i dagsläget, idag (efter 5% prisfall) ger aktien en direktavkastning på 5,4%. Skulle aktien falla ännu mer kanske det kan vara intressant att öka. Från ett långsiktigt perspektiv ser jag detta endast som lite turbulens i bytet av huvudmarknad.

torsdag 13 februari 2014

Tankar om: Innehav och Utdelningar

Utan att riktigt reflekterat över det hela har jag varit hyfsat nöjd med att ha ca tio bolag i lagom stort innehav relaterat till varandra. 5-15% av portföljen. Det följer min tänkta strategi att ha flera bra bolag där diversifieringen blir ett skydd mot okunskap och dåliga(undermåliga) analyser. Allt är frid och fröjd.
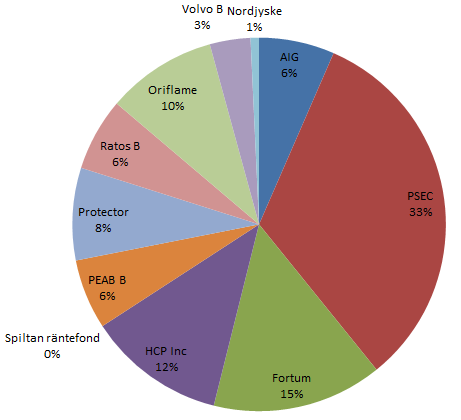
Jämför man istället storleken på utdelningarna blir fördelningen fullständigt annorlunda, PSEC som står för 14% av portföljens värde står för 33% av mina årliga utdelningar. Är detta ok? Det beror på hur man ser på det, hade detta varit min retirement fund hade det varit åt skogen att en tredjedel av utdelningarna hänger på ett enda innehav. Hade denna portfölj varit vad jag skulle leva av hade mina ekonomiska förhållanden kunnat förändrat i en handvändning. Ser man det istället som (jag gör det) en grund till en aktieportfölj känns det bättre, just med tanke på att PSEC "bara" står för 14% av värdet på portföljen.

Även om jag visste att PSEC stod för en saftig del av portföljen blev cirkeldiagrammet lite av ett uppvaknande. Till mitt ynka försvar säger jag att det förväntas en ordentlig utdelningshöjning av AIG, dock kommer det inte förändra PSEC´s utdelningsandel mer än med några procentenheter.

Hur som helst brinner inte taket. Det är långt kvar innan jag kan fundera över att leva på utdelningar, om jag skulle vilja det... Men jag lär inte öka i PSEC på det närmaste. Kanske också för att jag sneglat på Henriks kommande analys...

onsdag 12 februari 2014

HCP Inc, kvartalsrapport Q4 2013

HCP Inc har släppt sin rapport för Q4.

Sammanfattning för helåret 2013 (Justerat för engångsposter)
FFO: +8,3%
EPS: +12,1%
Omsättning: +11,7%
Utdelning: +3,8%
Pay out ratio: 99% av EPS eller 70% av FFO

Occupancy
Senior housing: 86,2%
Medical office buildings: 92,3%
Life science: 92,4%

2014 forecast: FFO: +2%

Kommentar:
Höjd utdelning för 29:e året i rad i och med utdelningen nu i februari och är med i den så kallade 'Dividend Aristocrats' listan över bolag som höjt utdelningen i över 25 år. Ökad omsättning och kassaflöde. Ser enbart positiva resultat med rapporten och trots detta så sjunker HCP med 2,63% på börsen. Har jag missat nått som marknaden inte missat? HCP har i sin forecast sagt att FFO troligen endast kommer att öka med 2% vilket kan ha bidragit till den bistra marknadsreaktionen. Visserligen fanns det en engångsposter i rapporten, bestående av sålda fastigheter, men i mina revenue, EPS- och FFO-beräkningar har jag dragit av engångshändelser och resultatet ser ut som visat ovanför, fortfarande bra.

Bolaget är rimligt värderat idag, men lågt värderat historiskt sett. Historik är självklart ingen garanti för fortsatta framgångar men jag hävdar att om man har lyckats höja utdelningen i 29 år i både hög- och lågräntemiljöer så förtjänar detta en viss premie. Då bolaget har varit verksamt i så pass många år är en historisk jämförelse relevant.

Historisk värdering

Äger detta bolag för dess utdelning, förväntar mig ingen kursuppgång den närmsta tiden, snarare tvärtom då FED-uttalanden har en förmåga att göra REIT-marknaden livrädd. Bolaget har rasat 30,4% från ATH den 17 Maj 2013 på grund av en rädsla för FED kombinerat med byte av VD som också kan orsaka panik, båda anledningarna förtjänar inte en sån här stor nedgång så jag passade på att köpa in mig. Äger detta bolag långsiktigt då USAs befolkning lever allt längre och i kombination med en ofta ohälsosam livsstil bådar detta gott för en marknad inom äldrevård och sjukhus.